Une déclaration sinistre acte de vente mal préparée peut conduire à un refus de prise en charge ou à une indemnisation partielle. Pourtant, beaucoup de propriétaires ignorent quels documents transmettre à leur assureur après la survenance d'un dommage lié à un bien récemment acheté. La confusion entre garanties légales, assurances et responsabilités contractuelles complique souvent la démarche. L'acte authentique de vente, les diagnostics techniques, les preuves photographiques et les échanges écrits forment le socle du dossier. Chaque pièce a une fonction précise. Savoir les identifier, les réunir rapidement et les transmettre dans les délais légaux fait toute la différence entre une indemnisation obtenue et un dossier rejeté.
Sinistre après une vente immobilière : quels cas sont réellement concernés ?
La notion de déclaration sinistre acte de vente recouvre des situations très différentes. Le cas le plus fréquent concerne un dommage découvert par l'acquéreur après la signature de l'acte authentique : infiltration d'eau, fissures structurelles, installation électrique défaillante. Ces désordres peuvent relever de la garantie des vices cachés, de la responsabilité décennale ou d'une assurance habitation classique, selon leur nature et leur date d'apparition.
Un second cas de figure se présente lorsqu'un sinistre survient pendant la période de compromis ou entre la promesse et l'acte définitif. La question du transfert des risques dépend alors des clauses contractuelles et de la date de remise des clés. Le Code civil prévoit un transfert de propriété et de risques à la signature de l'acte, sauf stipulation contraire. Les parties ont donc intérêt à vérifier l'état des assurances à chaque étape.
La troisième situation touche les dommages relevant du régime des catastrophes naturelles. Ici, l'arrêté interministériel de reconnaissance conditionne la prise en charge. La date de publication de cet arrêté déclenche un délai de déclaration — généralement de l'ordre de trente jours — à ne pas confondre avec le délai applicable aux sinistres ordinaires.
Enfin, certains acheteurs découvrent qu'une garantie transférée figurait dans l'acte de vente, notamment une assurance dommages-ouvrage souscrite par le vendeur ou le constructeur. Dans ce cas, le bénéfice de la garantie suit le bien et non le souscripteur initial. L'acte de vente mentionne alors explicitement ce transfert, ce qui justifie de le produire dès l'ouverture du dossier sinistre.
Les pièces indispensables à réunir avant l'envoi
Constituer un dossier solide suppose de rassembler des pièces issues de sources différentes. Certaines sont disponibles immédiatement, d'autres nécessitent une demande auprès du notaire rédacteur ou du service de la publicité foncière. Mieux vaut anticiper plutôt qu'attendre une mise en demeure de l'assureur.
À lire aussi : Différences clés entre faillite personnelle et d'entreprise
Les documents relatifs à l'identité et à la propriété du bien sont prioritaires :
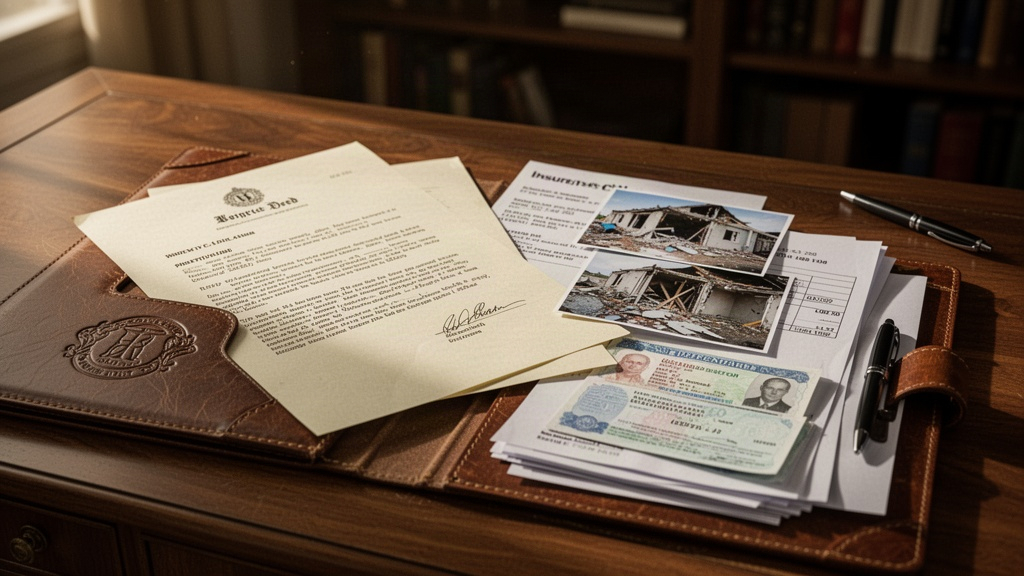
- La copie de l'acte authentique de vente (ou une expédition délivrée par le notaire), mentionnant la désignation du bien, le prix, les clauses de garantie et les éventuelles annexes
- Le dossier de diagnostics techniques annexé à l'acte : diagnostic amiante, plomb, termites, état des risques naturels et technologiques, performance énergétique selon le type de bien
- Le titre de propriété ou toute pièce établissant la qualité de propriétaire à la date du sinistre
- Les conditions générales et particulières du contrat d'assurance habitation en cours, incluant les numéros de police
- Les attestations d'assurance décennale ou dommages-ouvrage si des travaux avaient été réalisés avant la vente
Les preuves du dommage constituent le second volet du dossier. Des photographies datées prises immédiatement après la découverte du sinistre sont indispensables. Un constat amiable, s'il implique un voisin ou un tiers, doit être joint. Pour les dégâts des eaux, un rapport de plombier ou de dépannage d'urgence renforce la déclaration.
Les factures d'achat, devis de réparation et estimations de valeur des biens endommagés complètent le dossier matériel. Il faut conserver les objets détériorés jusqu'au passage de l'expert d'assurance. Jeter des biens avant expertise fragilise considérablement la demande d'indemnisation.
Les échanges écrits avec le vendeur, le syndic de copropriété ou l'artisan ayant réalisé des travaux peuvent aussi s'avérer décisifs. Un courrier recommandé signalant un désordre, une réponse du syndic ou un devis antérieur à la vente démontrent la connaissance — ou l'ignorance — du problème au moment de la transaction.
Transmettre la déclaration : délais, canaux et précautions
L'article L.113-2 du Code des assurances fixe un délai général de cinq jours ouvrés pour déclarer un sinistre à l'assureur. Ce délai tombe à deux jours ouvrés en cas de vol. Ces durées peuvent être allongées par les conditions contractuelles, mais jamais réduites en dessous des minima légaux. Dès la découverte du dommage, la déclaration doit être envoyée, même si le dossier documentaire n'est pas encore complet.
La déclaration doit mentionner la date et les circonstances du sinistre, la nature et l'étendue apparente des dommages, l'identité de l'assuré, le numéro de contrat et les coordonnées des tiers éventuellement impliqués. Une description précise vaut mieux qu'une formulation vague : l'assureur mandate ensuite un expert d'assurance pour évaluer les dégâts sur place.
À lire aussi : Droit de la famille : Comment bien préparer son divorce
L'envoi en lettre recommandée avec accusé de réception reste la méthode la plus sûre pour prouver le respect des délais. Certains assureurs acceptent les déclarations en ligne ou par téléphone, mais il convient de les confirmer par écrit. Conserver une copie de chaque document transmis, avec sa date d'envoi, protège l'assuré en cas de litige ultérieur.
Un courtier ou agent général d'assurance peut accompagner cette démarche, notamment pour identifier les garanties mobilisables et vérifier que la déclaration ne contient pas d'omissions susceptibles de réduire l'indemnisation. L'ANIL et les ADIL offrent par ailleurs une information juridique gratuite sur les droits des propriétaires en matière de sinistres immobiliers.
Notaire, syndic, expert : qui produit quoi dans le dossier ?
Le notaire rédacteur de l'acte de vente conserve la minute originale dans ses archives. L'acquéreur ou le vendeur peut en demander une expédition ou une copie authentique à tout moment. Cette démarche est payante, mais les frais restent modestes. Le notaire peut aussi attester des clauses relatives aux garanties transférées, ce qui s'avère utile lorsque l'assureur conteste la couverture.
Le service de la publicité foncière (anciennement conservation des hypothèques) détient également une copie des actes publiés. En cas de perte de l'acte original, ce service permet d'obtenir une reproduction officielle. Cette option est moins connue, mais elle peut débloquer un dossier rapidement.
Le syndic de copropriété joue un rôle différent. Pour les sinistres affectant les parties communes d'un immeuble, c'est lui qui déclare le sinistre à l'assurance de la copropriété. Le copropriétaire victime doit quant à lui déclarer les dommages à son assurance personnelle pour les parties privatives. Ces deux déclarations sont indépendantes et doivent être effectuées séparément.
À lire aussi : 5 erreurs à éviter lors d'une procédure de naturalisation
L'expert d'assurance mandaté par l'assureur évalue les dommages et leur origine. Son rapport conditionne le montant de l'indemnisation. L'assuré a le droit de faire appel à un expert d'assuré indépendant pour contester les conclusions ou défendre ses intérêts lors de la procédure d'expertise contradictoire. Cette option, souvent ignorée, peut modifier significativement l'issue du dossier.
Les erreurs qui fragilisent l'indemnisation
Déclarer trop tard reste la faute la plus répandue. Passé le délai contractuel ou légal, l'assureur peut opposer une déchéance de garantie si le retard lui a causé un préjudice. Cette sanction n'est pas automatique, mais elle est fréquemment invoquée. La déclaration rapide, même incomplète, préserve les droits de l'assuré.
Réaliser des réparations avant le passage de l'expert constitue une seconde erreur grave. Sauf urgence absolue pour éviter l'aggravation des dommages, les travaux doivent attendre. L'assureur doit pouvoir constater l'état initial. Si des mesures conservatoires s'imposent, il faut en informer l'assureur immédiatement, conserver les matériaux retirés et prendre des photographies à chaque étape.
Confondre garantie des vices cachés, responsabilité décennale et assurance habitation mène souvent à des démarches inefficaces. Ces trois régimes ont des délais, des conditions et des responsables différents. La garantie des vices cachés s'exerce contre le vendeur devant les tribunaux civils. La responsabilité décennale engage le constructeur ou l'artisan. L'assurance habitation couvre des événements accidentels. Solliciter le mauvais interlocuteur fait perdre un temps précieux.
Omettre de mentionner une clause d'exclusion ou une franchise élevée dans le contrat peut aussi créer de faux espoirs. Lire attentivement les conditions générales avant d'ouvrir un dossier évite les déconvenues. Un avocat spécialisé en droit immobilier ou en droit des assurances peut analyser le contrat et l'acte de vente pour identifier les recours réellement disponibles, en particulier lorsque les montants en jeu sont significatifs.
La reconnaissance de responsabilité, même informelle dans un échange de messages, peut également compromettre la position de l'assuré. Avant toute prise de position écrite vis-à-vis du vendeur, de l'artisan ou du voisin impliqué, une vérification juridique préalable s'impose. La prudence dans les communications protège autant que la rapidité dans la déclaration.